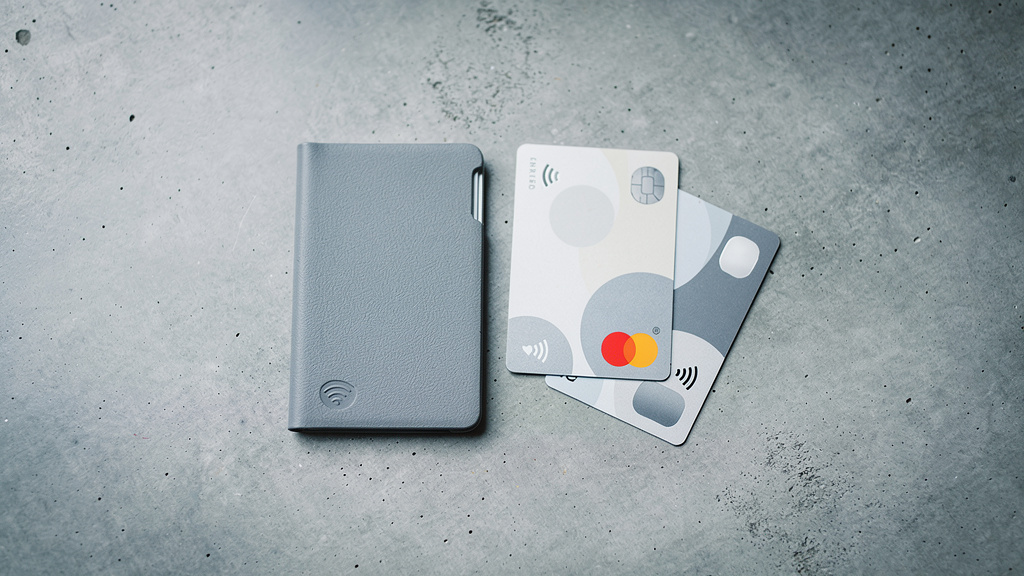
Zgubiony portfel to oczywiste ryzyko. Mniej oczywiste jest to, że część osób kupuje etui antykradzieżowe z obawy przed „zeskanowaniem” kart przez ubranie czy torbę, choć nie każdy nośnik działa tak samo i nie każde zagrożenie jest równie realne. W praktyce największy problem polega nie na samym RFID, tylko na pomieszaniu kilku technologii: kart płatniczych EMV, kart dostępu 125 kHz i dokumentów z chipem NFC 13,56 MHz. Poniżej konkretnie: co naprawdę da się zablokować, kiedy zakup ma sens i kiedy takie etui jest bardziej gadżetem niż ochroną.
Co realnie grozi kartom zbliżeniowym i skąd bierze się cały temat
Karty dostępu 125 kHz kradnie się łatwiej niż karty płatnicze EMV. To podstawowa rzecz, od której trzeba zacząć, bo pod hasłem „karta zbliżeniowa” wrzuca się do jednego worka zupełnie różne nośniki.
Karta płatnicza to nie to samo co identyfikator do biura
Karty płatnicze Visa i Mastercard pracują zwykle w standardzie EMV Contactless na częstotliwości 13,56 MHz. To nie jest prosty chip z numerem, który da się skopiować 1:1 tanim czytnikiem z marketplace’u. Transakcja używa mechanizmów kryptograficznych, m.in. dynamicznego kryptogramu, więc samo „odczytanie” karty nie oznacza automatycznie możliwości płacenia cudzym plastikiem.
Inaczej wygląda sprawa z prostymi kartami i brelokami dostępowymi pracującymi na 125 kHz, np. w systemach opartych o EM4100 lub starsze rozwiązania kontroli wejścia. Tam ryzyko sklonowania identyfikatora jest znacznie bardziej praktyczne, bo część takich nośników przesyła stały identyfikator bez zaawansowanego uwierzytelniania.
Skimming RFID istnieje, ale skala problemu jest często wyolbrzymiana
Wokół kart płatniczych narosło sporo półprawd. Odczyt radiowy z bliska jest technicznie możliwy, ale realny zasięg zwykle liczy się w centymetrach, nie w kilku metrach. Do tego dochodzą limity i zabezpieczenia po stronie wydawcy karty. W Unii Europejskiej działa też wymóg PSD2 dotyczący silnego uwierzytelnienia, który ogranicza liczbę lub łączną wartość kolejnych transakcji zbliżeniowych bez dodatkowej weryfikacji.
Najwięcej sensu ochrona radiowa ma nie tam, gdzie straszy marketing, tylko tam, gdzie w portfelu obok karty płatniczej noszone są karty dostępu, hotelowe, pracownicze albo dokumenty z chipem RFID.
To ważna różnica w ocenie opłacalności zakupu. Jeśli problem ma dotyczyć tylko karty bankowej używanej sporadycznie i trzymanej głęboko w portfelu, zysk z dodatkowego etui będzie ograniczony. Jeśli jednak w kieszeni noszony jest identyfikator do biura, karta mieszkańca, karta hotelowa czy paszport biometryczny, argument za osłoną staje się mocniejszy.
Etui antykradzieżowe: co blokuje, a czego nie załatwia
Metalizowana warstwa odcina odczyt radiowy. To akurat nie jest marketingowa magia, tylko prosta fizyka. Etui działa jak uproszczona klatka Faradaya: ekran przewodzący tłumi pole elektromagnetyczne i uniemożliwia komunikację z chipem.
Skuteczne etui potrafi blokować sygnał 13,56 MHz, a niektóre modele również 125 kHz. Problem w tym, że producenci często wrzucają na opakowanie samo hasło „RFID blocking”, bez podania pasma. A to za mało. Jeżeli etui blokuje tylko NFC/13,56 MHz, nie musi równie dobrze radzić sobie z prostymi kartami dostępu LF 125 kHz.
Trzeba też oddzielić dwie rzeczy: ochronę przed odczytem radiowym i ochronę przed zwykłą kradzieżą. Etui nie zabezpiecza przed zgubieniem portfela, fotografowaniem numeru karty, phishingiem, wyciekiem danych ze sklepu internetowego czy przejęciem konta przez SIM swap. Kupowanie go z przekonaniem, że „załatwia bezpieczeństwo kart”, jest błędem.
Z drugiej strony zbywanie takich produktów jako całkiem zbędnych też mija się z faktami. Jeżeli etui rzeczywiście blokuje odczyt i jest poprawnie wykonane, działa zgodnie z deklarowanym celem. Pytanie nie brzmi więc „czy to działa”, tylko „czy to rozwiązuje problem, który faktycznie występuje w danej sytuacji”.
Jakie rozwiązania są na rynku i czym różnią się w praktyce
Najtańsze rozwiązanie nie zawsze jest najgorsze. W wielu przypadkach zwykła osłona na jedną kartę daje tyle samo ochrony radiowej co dużo droższy portfel, o ile faktycznie zawiera warstwę ekranującą.
| Rozwiązanie | Cena rynkowa | Chronione pasma | Pojemność | Kiedy ma sens |
|---|---|---|---|---|
| Pojedyncza koszulka/etui RFID | około 5-20 zł/szt. | najczęściej 13,56 MHz; czasem także 125 kHz | 1 karta | gdy do ochrony jest 1-2 konkretne karty |
| Portfel z warstwą RFID | około 50-250 zł | zwykle 13,56 MHz; specyfikacja bywa niepełna | 6-12 kart | gdy wszystkie karty i dokumenty noszone są razem |
| Sztywne etui aluminiowe | około 30-120 zł | często 13,56 MHz; część modeli blokuje szerzej | 4-8 kart | gdy liczy się też odporność mechaniczna |
| Karta blokująca wkładana do portfela | około 20-70 zł | zależnie od producenta, zwykle 13,56 MHz | działa na sąsiednie karty | gdy nie ma chęci wymiany portfela |
Najwięcej wątpliwości budzą tzw. karty blokujące. Działają, ale zwykle najlepiej wtedy, gdy leżą blisko chronionych kart i gdy portfel nie jest zbyt gruby. W praktyce to rozwiązanie wygodne, ale bardziej zależne od układu wnętrza portfela niż zwykła osłona lub pełny portfel ekranowany.
Najuczciwszym wyborem bywa najprostsza opcja: osobna koszulka na kartę firmową albo dokument. Zwłaszcza wtedy, gdy celem nie jest „premium gadżet”, tylko punktowe zamknięcie konkretnego ryzyka za kilkanaście złotych.
Kiedy zakup ma sens, a kiedy jest bardziej uspokojeniem niż realną potrzebą
Jeśli noszona jest karta dostępu do budynku, etui ma sens od razu. Nie dlatego, że każdy padnie ofiarą ataku, ale dlatego, że koszt ochrony jest niski, a konsekwencje sklonowania identyfikatora potrafią być poważniejsze niż przy samej karcie płatniczej. Wejście do biura, garażu czy osiedla to inny typ ryzyka niż jednorazowa płatność z limitem i monitoringiem banku.
Zakup ma też sens dla osób, które podróżują z paszportem biometrycznym. Paszporty zgodne z ICAO Doc 9303 wykorzystują chip RFID 13,56 MHz. Co prawda mają własne zabezpieczenia, ale fizyczne odcięcie odczytu w tłoku lotniska czy dworca jest logicznym dodatkiem, nie fanaberią.
Kiedy lepiej wydać pieniądze gdzie indziej
Jeśli w portfelu jest tylko jedna karta płatnicza, a telefon ma aktywne powiadomienia z banku i limity transakcyjne ustawione sensownie, korzyść z drogiego portfela RFID będzie ograniczona. W takiej sytuacji większy wpływ na bezpieczeństwo ma:
- włączenie powiadomień push w aplikacji banku, np. IKO, Moje ING, Millenet,
- ustawienie limitów dla płatności zbliżeniowych i internetowych,
- oddzielenie głównej karty od dokumentów i identyfikatorów.
To nie jest argument przeciw etui. To argument przeciw przepłacaniu za ochronę przed ryzykiem, które w danym przypadku nie jest pierwszoplanowe. W finansach osobistych najgorsze są zakupy „na wszelki wypadek”, które dają poczucie kontroli, ale nie zmieniają najważniejszych słabych punktów.
Etui antykradzieżowe poprawia bezpieczeństwo radiowe, ale nie zastępuje kontroli limitów, alertów bankowych i zdrowego podziału kart według funkcji.
Na co patrzeć przy zakupie, żeby nie kupić pustego hasła „RFID safe”
Bez informacji o paśmie deklaracja ochrony jest niepełna. To najprostsze kryterium odsiewające słabe produkty. Jeżeli producent nie podaje, czy etui blokuje 13,56 MHz, 125 kHz albo oba zakresy, trudno ocenić, co właściwie jest chronione.
Przed zakupem warto sprawdzić cztery rzeczy:
- Pasmo — czy chodzi o NFC/13,56 MHz, LF 125 kHz, czy oba.
- Forma — pojedyncza koszulka, portfel, etui sztywne, karta blokująca.
- Test praktyczny — czy po włożeniu karty terminal lub czytnik rzeczywiście jej nie widzi.
- Grubość i ergonomia — część bardzo tanich osłon szybko się rozwarstwia przy codziennym użyciu.
Dobrze też uważać na nadmiar obietnic. „Military grade”, „bank-level protection” czy „100% anti-scan” to zwykle marketing, nie standard techniczny. Lepszy jest producent, który pisze krótko: blokada 13,56 MHz, testowana z kartami EMV, materiał aluminiowy lub stalowa siatka ekranująca.
Najrozsądniejszy wariant dla większości osób jest prosty: tania koszulka na kartę dostępową albo dokument i zwykły portfel bez dopłaty do logo. Droższe etui ma sens dopiero wtedy, gdy poza ochroną radiową liczy się też organizacja, trwałość albo forma noszenia kart.
Werdykt: czy warto kupić etui antykradzieżowe na karty zbliżeniowe?
Tak, ale nie każdemu i nie w każdej wersji. Jeżeli problem dotyczy głównie kart płatniczych, zakup ma sens jako niedroga warstwa dodatkowa, a nie jako podstawowe zabezpieczenie. Jeżeli w grę wchodzą karty dostępu 125 kHz, dokumenty z chipem albo częste podróże, sens zakupu rośnie wyraźnie.
Najgorszy wybór to drogi portfel kupowany pod wpływem strachu i bez sprawdzenia specyfikacji. Najlepszy wybór to rozwiązanie dopasowane do konkretnego ryzyka: 5-20 zł za koszulkę na jedną kartę, jeśli ochrona ma być punktowa; więcej tylko wtedy, gdy rzeczywiście potrzebna jest wygoda albo pojemność.
W skrócie: etui antykradzieżowe nie jest mitem, ale też nie jest cudownym remedium. Działa tam, gdzie problemem jest odczyt radiowy. Poza tym obszarem ważniejsze pozostają limity, alerty bankowe i porządek w tym, co naprawdę noszone jest w portfelu.
Najczęstsze pytania
Czy etui antykradzieżowe blokuje każdą kartę zbliżeniową?
Nie. Skuteczność zależy od pasma i konstrukcji etui. Model blokujący tylko 13,56 MHz nie musi równie dobrze chronić kart dostępu działających na 125 kHz.
Czy ktoś naprawdę może ukraść pieniądze przez kieszeń z karty płatniczej?
Technicznie ryzyko odczytu istnieje, ale w przypadku kart EMV jest ono bardziej ograniczone, niż sugerują internetowe strachy. Dużo łatwiej paść ofiarą phishingu, wycieku danych sklepu lub zwykłej utraty karty niż „magicznego” skanowania z daleka.
Czy portfel RFID jest lepszy niż pojedyncza koszulka na kartę?
Nie zawsze. Jeśli do ochrony jest jedna karta firmowa albo dokument, pojedyncza koszulka za kilkanaście złotych bywa równie skuteczna. Portfel RFID wygrywa głównie wygodą i pojemnością.
Jak sprawdzić, czy etui naprawdę działa?
Najprościej zrobić test praktyczny. Po włożeniu karty do etui terminal płatniczy, bramka lub czytnik NFC nie powinny jej wykrywać. Jeśli karta nadal reaguje, ochrona jest pozorna albo dotyczy tylko innego pasma.